Hay una pregunta que separa a los que terminan con un patrimonio grande de los que no: no es «cuánto invertís», es «cuándo empezás». Diez años de diferencia al principio del camino no se recuperan nunca — ni ahorrando más, ni invirtiendo mejor. Esa es la parte que casi nadie entiende hasta que ve los números.
Dos personas, mismo aporte mensual (USD 300), mismo rendimiento promedio anual (12%, típico de un mercado diversificado en el largo plazo). La única diferencia entre ellas: cuándo comenzaron.
Persona B arranca a los 35 años y invierte durante 25 años, también hasta los 60
Persona A arranca a los 25 años y invierte durante 35 años seguidos, hasta los 60
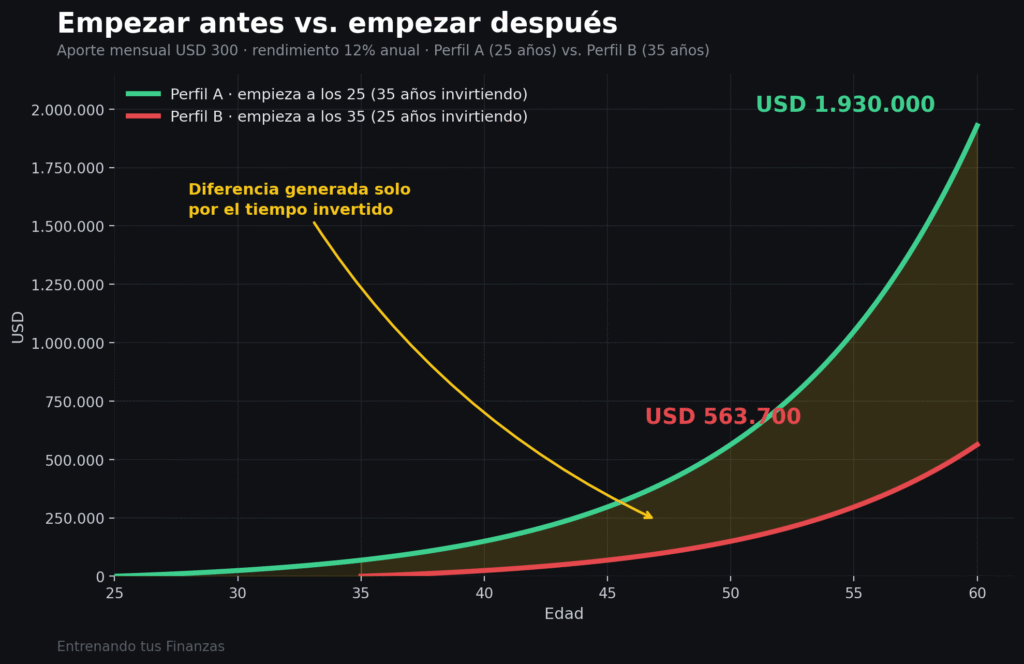
La diferencia en plata puesta de bolsillo entre ambos es de apenas USD 36.000. Pero la diferencia en el capital final es de más de USD 1.360.000. Es decir: de cada peso de diferencia en el resultado final, más del 97% no vino del bolsillo de A — vino del tiempo, trabajando solo, sin que A tuviera que hacer nada extra.
Dicho de otra forma: A terminó con más de 3 veces el capital de B, aportando apenas un 40% más de plata a lo largo de toda su vida.
¿Por qué pasa esto? (la curva no es lineal):
El interés compuesto no crece en línea recta, crece en curva ascendente. Los primeros años de un plan de inversión son los que menos «se sienten» (el capital crece lento, en valores chicos) pero son los más importantes, porque son los que tienen más tiempo por delante para multiplicarse.
Mirá cómo se acelera la diferencia década a década:
- A los 10 años de aportar: la diferencia entre A y B es todavía chica, apenas unos miles de dólares
- A los 20 años: la brecha ya se cuenta en decenas de miles
- A los 30-35 años: la brecha se dispara a más de un millón de dólares
Ese «despegue» tardío es la razón por la que tanta gente subestima el efecto de empezar antes — en los primeros años, el interés compuesto parece que «no hace nada». Y es justo ahí donde más importa no bajarse.
Esperar «hasta tener más plata» o «hasta estar más informado» no es gratis. Cada año de espera no es un año perdido — son varios años de crecimiento compuesto que ese capital nunca va a tener.
«10 años de diferencia no son solo 10 años» — son el triple de capital al final del camino.
Sumate al grupo de Charlas Gratuitas para no perderte nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.


