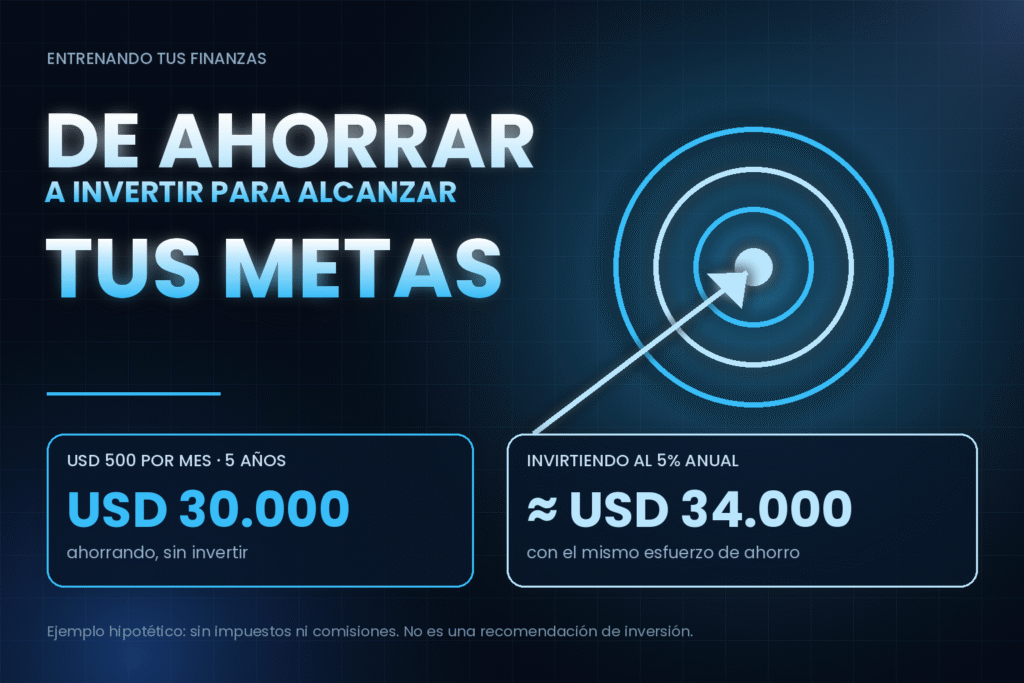
Ahorrar es el punto de partida. Mirá qué cambia cuando el mismo esfuerzo mensual empieza a trabajar para vos.
De ahorrar para una meta a invertir para alcanzarla
Todos tenemos objetivos financieros: comprar una vivienda, cambiar el auto, pagar los estudios de los hijos, viajar, emprender o llegar a la jubilación con un patrimonio que nos permita mantener nuestro nivel de vida.
El primer paso casi siempre es ahorrar. Pero hay una diferencia importante entre ahorrar e invertir, y entenderla puede cambiar cómo planificás tu futuro:
- Ahorrar es destinar una parte de tus ingresos a acumular capital.
- Invertir es buscar que ese capital genere rendimientos y te acerque a tu objetivo.
En contextos inflacionarios, dejar el dinero inmovilizado muchos años puede significar una pérdida de poder adquisitivo. El ahorro es el punto de partida. La inversión es una herramienta para potenciarlo.
Un ejemplo: acumular USD 30.000 en 5 años
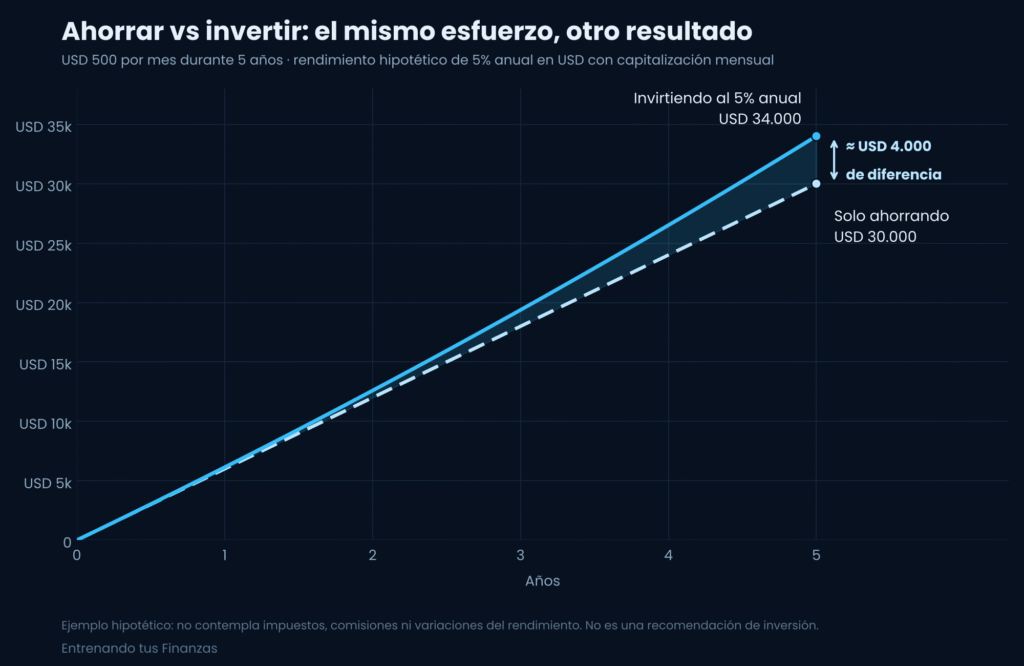
Imaginá que querés comprar un auto dentro de cinco años y podés destinar USD 500 por mes.
| Opción | Resultado a 5 años |
|---|---|
| Solo ahorrar (sin invertir) | USD 30.000 |
| Invertir al 5% anual en USD | ≈ USD 34.000 |
Con el mismo esfuerzo mensual, el rendimiento aporta unos USD 4.000 adicionales. No depende solo de lo que aportás: también trabaja el capital acumulado.
El tiempo cambia la estrategia
No todas las metas tienen el mismo horizonte, y es una de las primeras variables que conviene definir.
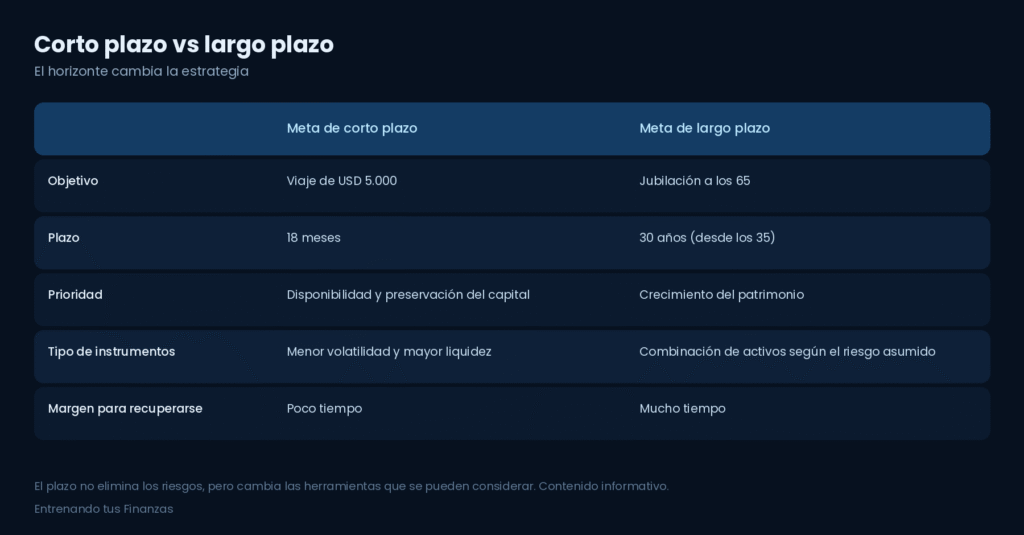
El plazo no elimina los riesgos, pero cambia las herramientas que se pueden considerar.
El interés compuesto: cuando el tiempo trabaja a tu favor
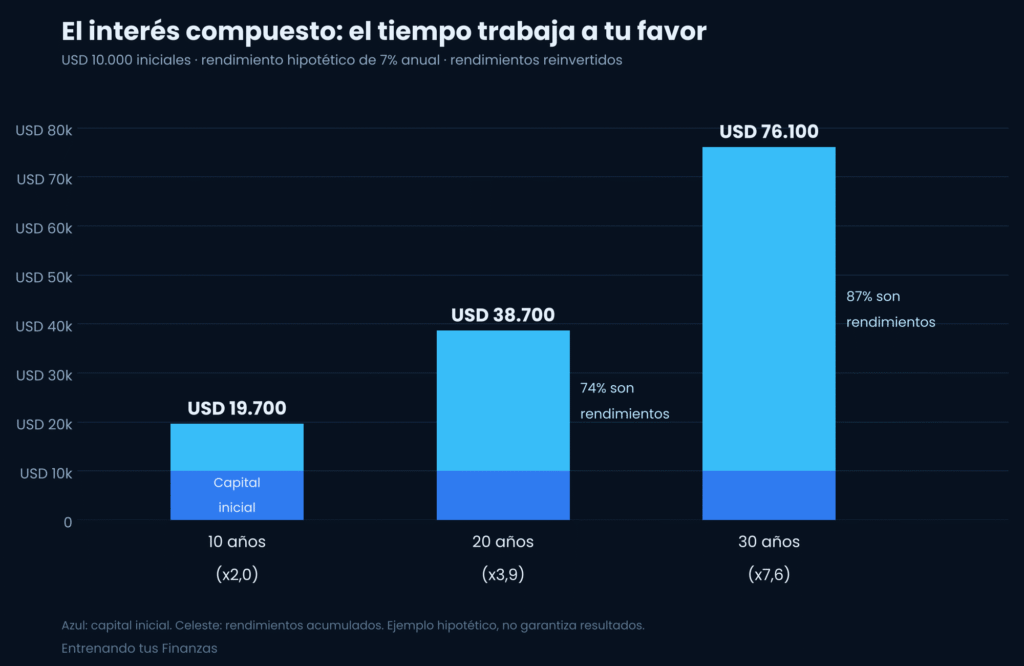
En el interés simple, el rendimiento se calcula siempre sobre el capital inicial. En el compuesto, los rendimientos se reinvierten y empiezan a generar nuevos rendimientos.
Un ejemplo con USD 10.000 y un rendimiento hipotético de 7% anual, reinvirtiendo todo:
Una meta necesita un plan
Invertir sin objetivo suele llevar a decisiones impulsivas, riesgos innecesarios o cambios constantes de estrategia. Antes de elegir un instrumento, respondé tres preguntas:
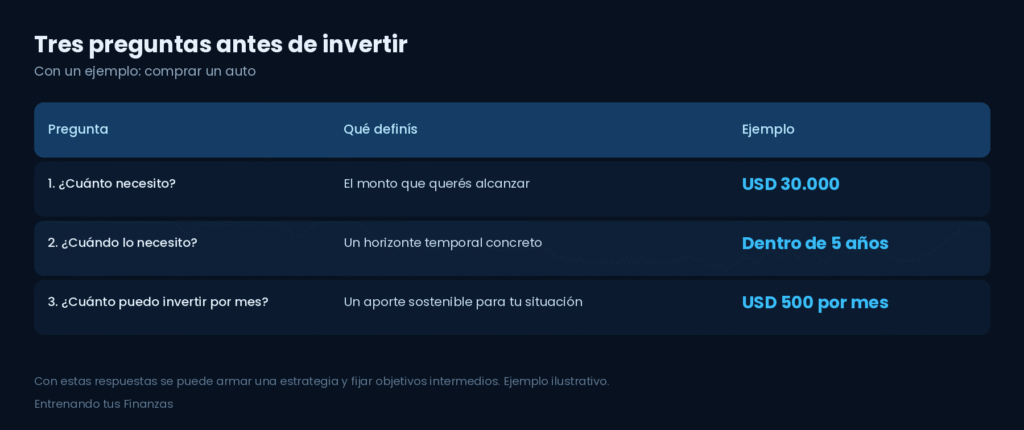
Con esas respuestas podés construir una estrategia, elegir los instrumentos y fijar objetivos intermedios para medir tu avance.
Una aclaración importante
Invertir implica riesgos: los rendimientos pueden variar, el capital puede sufrir pérdidas y no existe una rentabilidad asegurada. Por eso la diversificación, la liquidez y tu perfil de riesgo son centrales en cualquier plan.
Ahorrar nos permite empezar. Invertir nos permite proyectar.
Cumplir tus objetivos no depende solo de cuánto ganás, sino de cómo administrás tus ingresos y qué hacés con el capital que acumulás. La pregunta no es solo cuánto podés ahorrar por mes, sino qué estrategia podés construir hoy para llegar a tus metas mañana. Cuanto antes empieces a planificar, más tiempo tendrás para que tus decisiones trabajen a tu favor.
Contenido informativo y educativo. No constituye una recomendación de inversión. Los rendimientos pasados no garantizan resultados futuros.
📩 ¿Querés empezar a invertir y no sabés cómo?
Sumate gratis a nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.


