INFORME ESPECIAL
Anthropic sale a Bolsa: ¿oportunidad histórica o riesgo de FOMO?
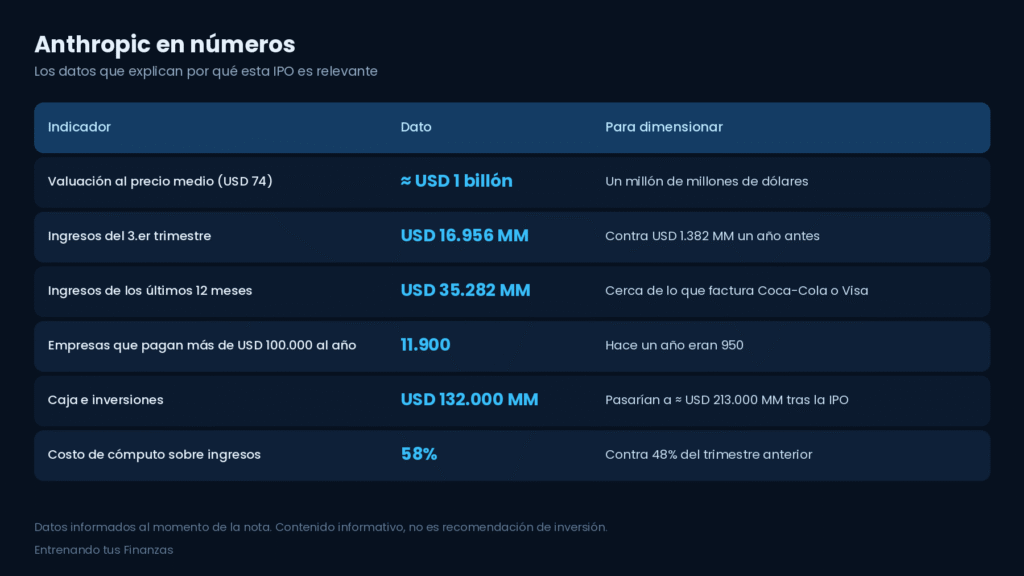
Anthropic, una de las compañías de inteligencia artificial más importantes del mundo, se prepara para salir a bolsa con un rango de precio cuyo punto medio es de USD 74 por acción. A ese valor, la empresa valdría cerca de USD 1 billón, es decir, un millón de millones de dólares.
Antes de dejarte llevar por el entusiasmo, vale la pena entender qué muestran los números y cuáles son los riesgos.
💡 Por qué es relevante
- Tamaño: al precio medio (USD 74), la compañía valdría cerca de USD 1 billón.
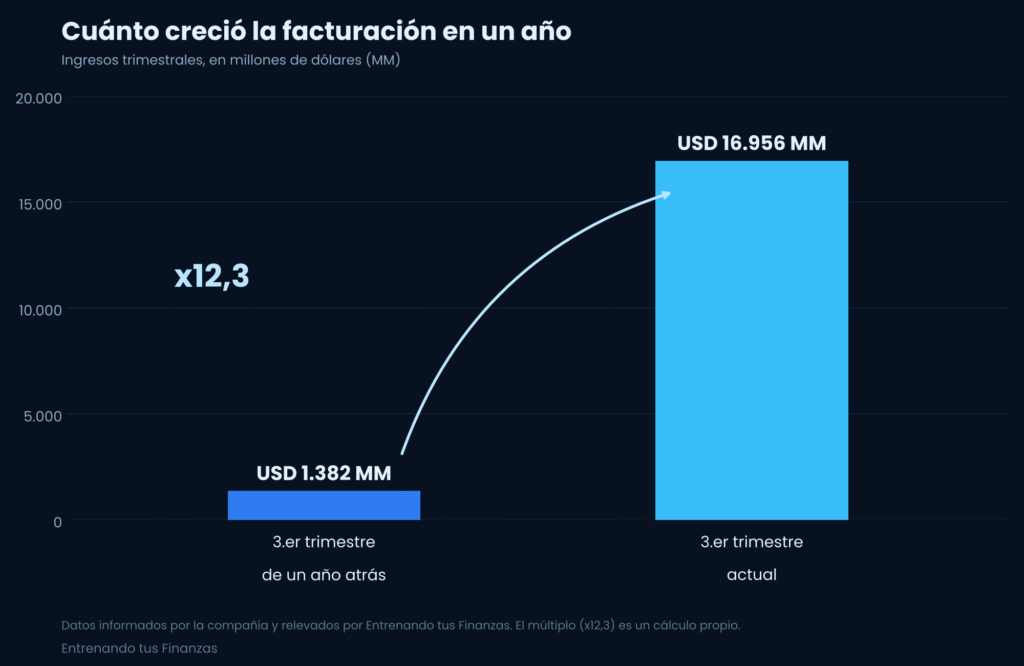
- Crecimiento: facturó USD 16.956 MM en el tercer trimestre, contra USD 1.382 MM un año antes, unas 12,3 veces más. En los últimos 12 meses suma USD 35.282 MM, cerca de lo que factura Coca-Cola o Visa.
- Empresas como clientes: más de 11.900 pagan más de USD 100.000 al año, cuando hace un año eran 950. Además, ningún cliente pesa más del 10% de los ingresos.
- Caja: genera flujo de caja operativo positivo y tiene USD 132.000 MM en caja e inversiones, que pasarían a unos USD 213.000 MM después de la IPO.
🌎 El contexto
- La carrera por la IA: el gran costo es la capacidad de cómputo, que hoy encarecen los cuellos de botella del sector. Ese costo representa el 58% de los ingresos, frente al 48% del trimestre anterior, y sus compromisos de infraestructura llegan a USD 900.000 MM.
- El timing es desafiante. Según nuestra lectura, las acciones de IA atraviesan una fuerte presión vendedora y el mercado se alejó de las tecnológicas. A la vez, hay una posición muy compradora en activos defensivos como el ETF XLP (consumo básico), cuyas empresas emblemáticas, como Walmart o Costco, cotizan con ganancias futuras bastante altas aunque su crecimiento está limitado.
- Socios de peso: Amazon tiene cerca del 15% y Alphabet cerca del 14%, ambos con interés de largo plazo.
- Una valuación más baja: quedó lejos de los USD 2 billones que se estimaban meses atrás.
📌 Lo que hay que mirar
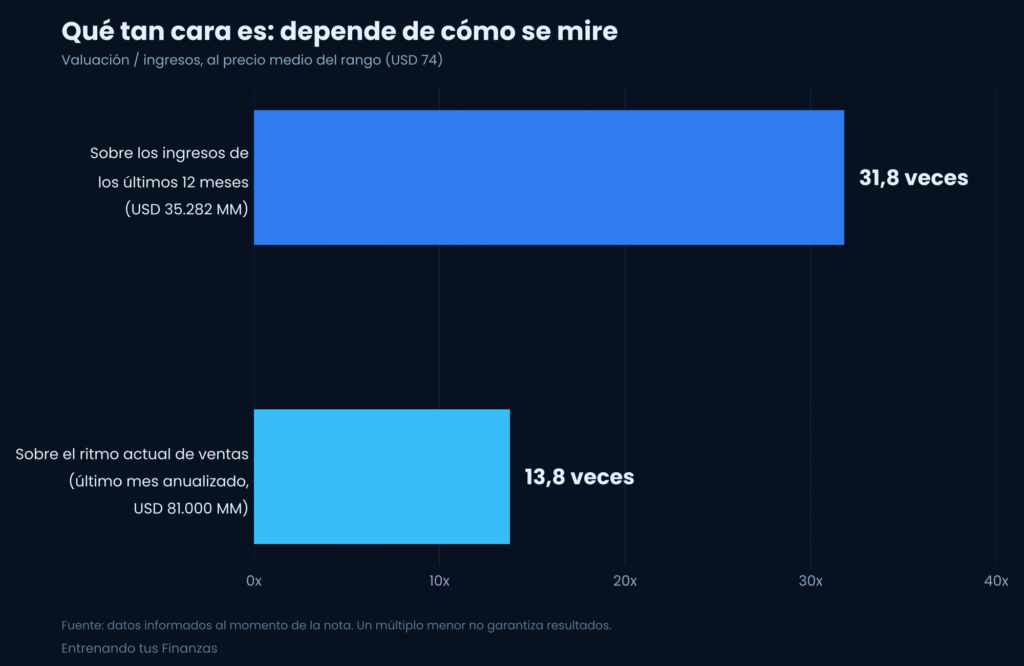
- Valuación exigente: cotizaría a unas 31,8 veces sus ingresos de los últimos 12 meses, más que casi todos sus comparables, salvo Palantir y SpaceX. Si se toma el ritmo actual de ventas (el último mes anualizado, USD 81.000 MM), baja a 13,8 veces, que para research como el de IEB luce más razonable.
- Las pérdidas: la pérdida neta del trimestre (USD 23.291 MM) es casi toda contable, sin salida de caja.
- Lock-up: los accionistas actuales podrán vender en 23 fechas a lo largo del primer año, lo que puede sumar volatilidad.
Lo importante para el inversor
La pregunta correcta no es “¿va a subir el primer día?”. Es: “¿estoy pagando un precio razonable por los flujos futuros que espero recibir?” Porque una gran empresa no siempre es una gran inversión, y muchas veces los mejores negocios se vuelven malas inversiones cuando se pagan demasiado caros.
Reflexión final
La clave es que Anthropic sostenga el crecimiento sin que el costo de cómputo le coma los márgenes. Si lo logra, el múltiplo de 13,8 veces puede resultar razonable. Si no, la valuación de hoy tendrá poco margen para errores.
Invertir no consiste en perseguir titulares: consiste en analizar valor, riesgo y precio.
Para pensar
¿Es una oportunidad histórica o uno de los mayores episodios de FOMO de los últimos años?
Seguimos el tema y les contamos cualquier novedad relevante.
Contenido informativo y educativo. No constituye una recomendación de inversión. Una IPO implica riesgos y los rendimientos pasados no garantizan resultados futuros.
📩 ¿Querés aprender a analizar estas oportunidades?
Sumate gratis a nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.


