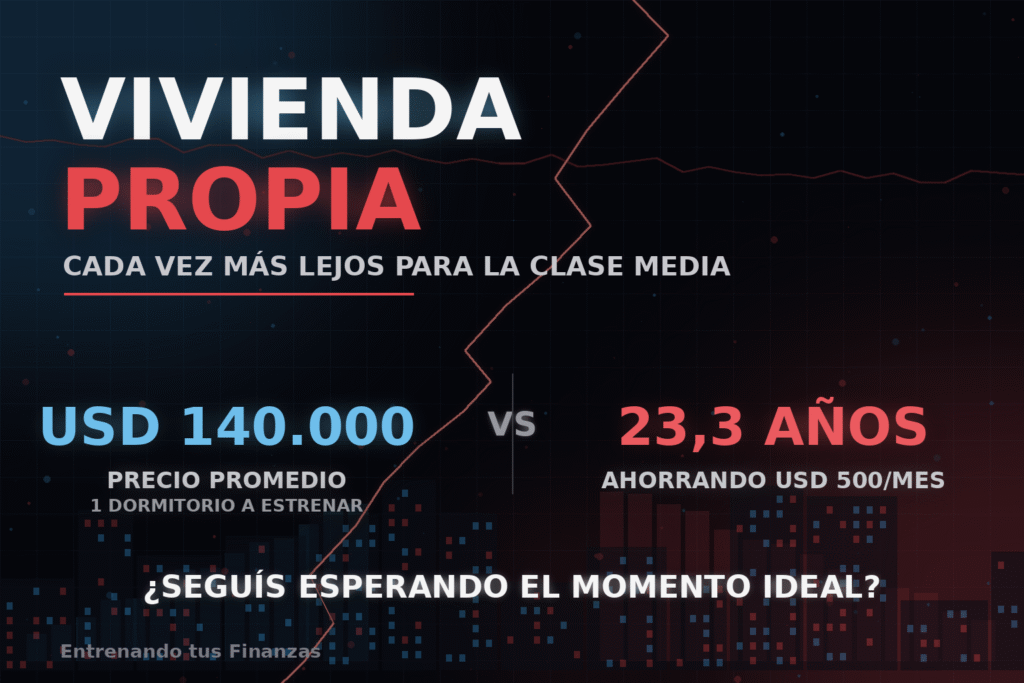
Acceder a una vivienda propia se convirtió en uno de los principales desafíos económicos para las familias argentinas. El precio de los inmuebles, el costo de los alquileres y las dificultades para acceder al crédito hacen que comprar una propiedad siga siendo, para muchos, un objetivo cada vez más lejano.
El número que pone todo en contexto:
Hoy, un departamento de un dormitorio, a estrenar, cuesta en promedio USD 140.000. La pregunta que no falla en ninguna charla: ¿cuánto tiempo le toma ahorrar eso a una familia típica?
La cuenta del ahorro «a pulmón» (sin crédito):
Supongamos un ahorro mensual de USD 500 (una cifra ya exigente para buena parte de la clase media):
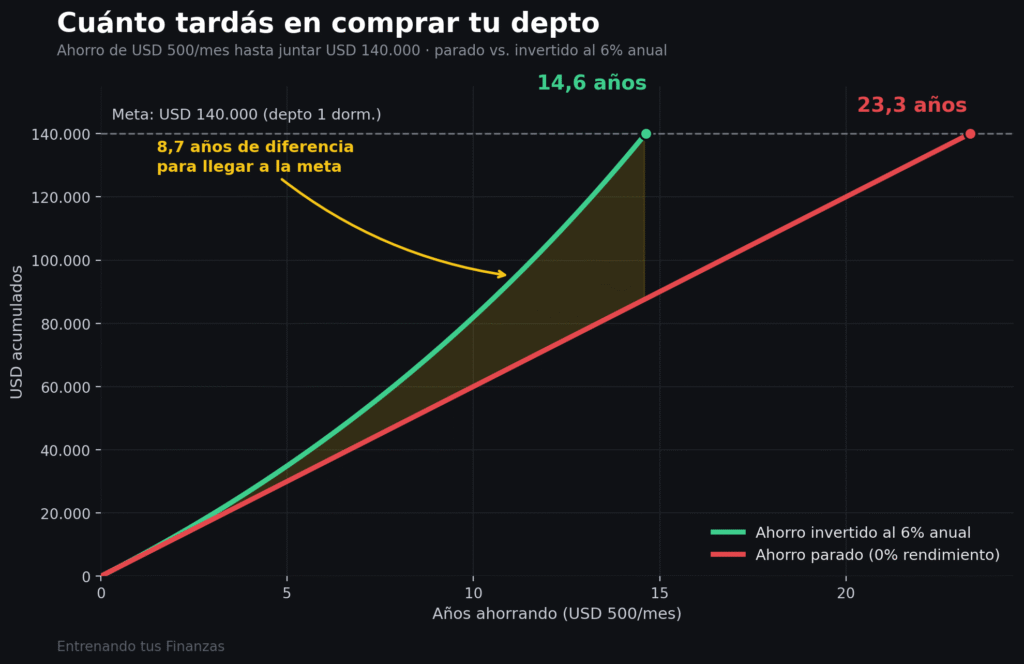
- Ahorrando USD 500 por mes, sin ningún rendimiento (guardados, «colchón»): se necesitan 23,3 años para juntar los USD 140.000
- Ese mismo ahorro, invertido a un 6% anual promedio en instrumentos dolarizados: el objetivo se alcanza en aproximadamente 16 años — 7 años menos, solo por hacer trabajar el ahorro en el camino
La comparativa que más golpea — alquiler vs. crédito hipotecario:
Si una familia paga hoy un alquiler de, por ejemplo, USD 400 mensuales por un departamento similar al que quiere comprar, en 10 años habrá destinado USD 48.000 a un patrimonio que no es suyo — sin construir ni un dólar de capital propio. Esos mismos USD 400-500 mensuales, canalizados en una cuota de crédito hipotecario a largo plazo, sí construirían equity progresivamente en una propiedad propia.
Por qué el crédito es la variable que falta:
- Sin crédito hipotecario accesible, comprar depende exclusivamente de la capacidad de ahorro — y a los precios actuales, eso implica décadas
- Con líneas de crédito de largo plazo (20-30 años) y cuotas compatibles con el ingreso familiar, esos mismos USD 140.000 podrían financiarse con una cuota mensual manejable desde el día uno, en lugar de esperar 15-20 años para juntar el total
El punto central:
La vivienda no es solo un problema inmobiliario — es, también, un problema financiero. Depende de tres variables que están directamente relacionadas con la educación financiera: cómo ahorrás, en qué moneda lo hacés, y si tu ahorro está parado o trabajando mientras esperas.
El acceso a la vivienda propia empieza mucho antes de pedir el crédito: empieza en cómo planificás tu ahorro hoy
Sumate al grupo de Charlas Gratuitas para no perderte nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.


