La libertad financiera no depende únicamente de cuánto ganás — depende de cómo lo ganás. Cuando todo tu ingreso depende de tu trabajo, hay un límite que no podés superar por más esfuerzo que le pongas: las horas que tiene un día. Los ingresos pasivos rompen ese techo, porque vienen de activos que siguen produciendo mientras vos estás haciendo otra cosa — o directamente durmiendo.
El techo del ingreso activo (el número que nadie calcula):
Si trabajás 8 horas por día, 22 días al mes, tu ingreso tiene un límite matemático: 176 horas mensuales, no importa cuánto quieras ganar más — la única forma de aumentar el ingreso activo es cobrar más por hora o sumar horas extra, ambas con techo. El ingreso pasivo no tiene ese límite: un mismo capital puede generar renta las 24 horas, los 365 días, sin que vos agregues una hora más de trabajo.
Supongamos que armás una cartera diversificada de activos que pagan rendimientos (acciones con dividendos, bonos, obligaciones negociables) con un rendimiento promedio del 6% anual:
- Con USD 10.000 invertidos: generás aproximadamente USD 600 al año, o USD 50 al mes, sin mover un dedo
- Con USD 50.000 invertidos: ya estamos hablando de USD 3.000 al año, USD 250 al mes
- Con USD 100.000 invertidos: USD 6.000 al año, USD 500 al mes — un ingreso pasivo que empieza a cubrir gastos reales
El dato que más sorprende — reinvertir vs. retirar:
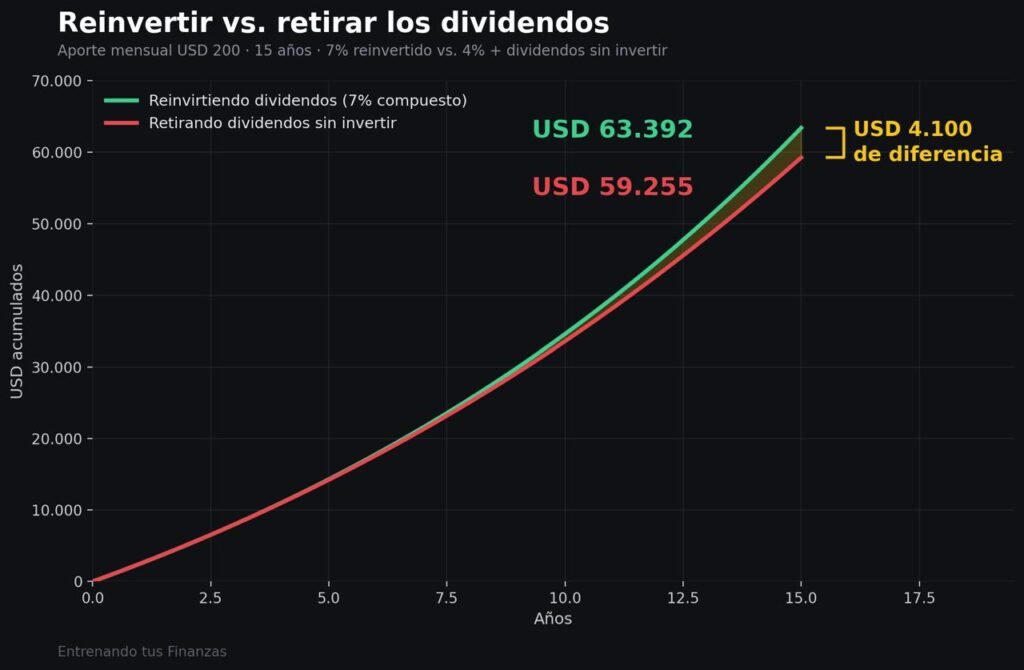
Con un aporte de USD 200 por mes durante 15 años, a un rendimiento total del 7% anual (4% de apreciación + 3% de dividendos):
- Reinvirtiendo todo (dividendos comprando más activos): el capital final es de ~USD 63.400
- Retirando los dividendos apenas se cobran (y dejándolos sin invertir): el resultado combinado es de ~USD 59.300
La diferencia parece chica (~USD 4.100) a 15 años — pero esa brecha crece exponencialmente cuanto más tiempo pasa, porque cada dividendo reinvertido empieza a generar sus propios dividendos. A 25 o 30 años, esa misma decisión puede representar una diferencia de decenas de miles de dólares.
La pregunta que cambia el enfoque — ¿cuánto capital necesitás para «reemplazar» un ingreso?
Si tu objetivo es generar USD 1.000 por mes de forma pasiva (USD 12.000 al año) con ese mismo 6% de rendimiento promedio, necesitás un capital invertido de aproximadamente USD 200.000. Suena lejano — pero ahí es donde entra la segunda variable: el tiempo.
El efecto de la reinversión (por qué no es solo «juntar capital»):
Si en lugar de retirar esos rendimientos los reinvertís, aportando además USD 300 por mes desde cero, a un rendimiento del 10% anual (mezclando dividendos + crecimiento de capital):
- En 10 años: acumulás un capital aproximado de USD 62.000
- En 20 años: ese capital salta a casi USD 230.000 — ya suficiente para generar un ingreso pasivo mensual cercano a los USD 1.000-1.150, sin haber aportado mucho más de tu bolsillo que en los primeros años
La clave no es el monto que aportás cada mes — es el tiempo que dejás trabajar a ese capital.
Las alternativas más usadas para empezar (de menor a mayor complejidad):
🔹 Acciones y CEDEARs con dividendos: reparten una parte de las ganancias de la empresa de forma periódica, además de la potencial suba del precio
🔹 Bonos y obligaciones negociables: pagan una renta fija o variable a cambio de prestarle dinero a una empresa o al Estado
🔹 Fondos de inversión (FCI): permiten diversificar con un ticket de entrada bajo, delegando la gestión
🔹 Bienes raíces (alquileres): generan renta mensual, aunque requieren mayor capital inicial
🔹 Negocios digitales: cursos, contenido, licencias — requieren más tiempo inicial, pero bajo capital
No se trata de buscar una fórmula para «hacerse rico rápido» — eso no existe. Se trata de construir, de forma progresiva, un sistema de activos que trabaje para vos incluso en los días que no trabajás. Cuanto antes empiece ese sistema a funcionar, más tiempo tiene para crecer.
¿Ya tenés inversiones que generan ingresos por vos, o todavía dependés 100% de tu trabajo? Sumate gratis a nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.


