Las decisiones de plata aparecen mucho antes de lo que pensamos: el primer sueldo, la primera tarjeta, la primera compra en cuotas. Sin embargo, la escuela casi nunca nos prepara para eso. Y ahí está la pregunta de fondo: ¿puede una sociedad tomar buenas decisiones financieras si nadie le enseñó cómo?
Lo que dicen los datos:
- El 86% de los jóvenes argentinos de 16 a 24 años dice que no recibió educación financiera en la escuela, y el 91% opina que escuelas y padres deberían garantizarla. (Santander-Ipsos, 20.000 encuestas en 10 países)
- Uno de cada tres jóvenes recurre a redes sociales y creadores de contenido para aprender finanzas.
- En una encuesta global de S&P, solo el 28% de los adultos argentinos aprobó un test de finanzas básicas, contra un 33% del promedio mundial. Eso sí: el 65% entiende el concepto de inflación.
- Según el BCRA, solo 3 de cada 10 argentinos sabe calcular intereses, mientras que el 51% de los adultos tiene algún crédito con el sistema financiero.
El contraste que lo resume todo:
Convivimos con la inflación y la entendemos (65%), pero la mayoría no sabe hacer la cuenta de un interés (3 de cada 10 sí). Y aun así, la mitad de los adultos ya tiene deuda. Se toman decisiones financieras sin haber aprendido la matemática que las sostiene.
Vamos con un caso numérico:
La compra en cuotas que parece inocente
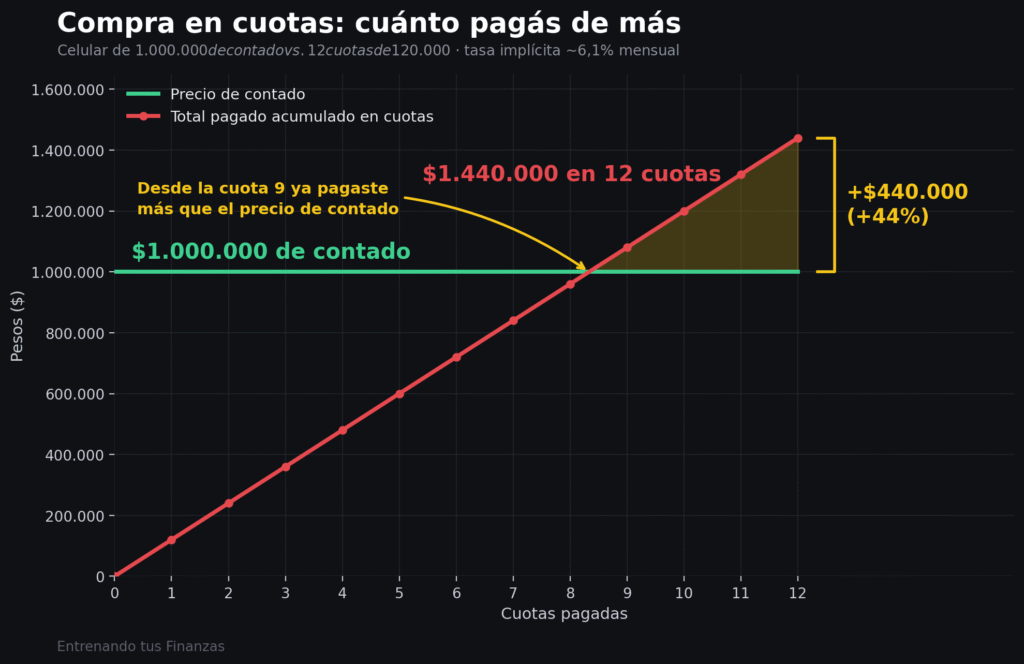
Un celular cuesta $1.000.000 de contado. En el local te lo ofrecen en 12 cuotas de $120.000.
- Total pagado: $1.440.000
- Sobrecosto: $440.000 (+44%)
- Eso equivale a una tasa de aproximadamente 6,1% mensual, es decir, una tasa efectiva anual superior al 100%
Quien nunca aprendió a comparar el precio de contado con el total en cuotas ve “$120.000 por mes” y no el costo real de la financiación.
¿Cómo podría incorporarse?
No hace falta una materia nueva para empezar:
🔹 Desde Matemática: porcentajes, interés simple y compuesto, y cálculo de cuotas con ejemplos reales como los de arriba
🔹 Desde Economía: inflación, ahorro, crédito, presupuesto personal y diferencia entre activos
🔹 Con docentes capacitados: programas específicos de finanzas personales y material actualizado
La educación financiera no enseña a hacerse rico: enseña a entender el dinero, administrarlo y decidir con información. Y como muestran los casos, la diferencia entre decidir con herramientas o sin ellas puede ser de cientos de miles de dólares a lo largo de una vida.
La buena noticia es que nunca es tarde para aprender lo que la escuela no enseñó. Sumate gratis a nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.