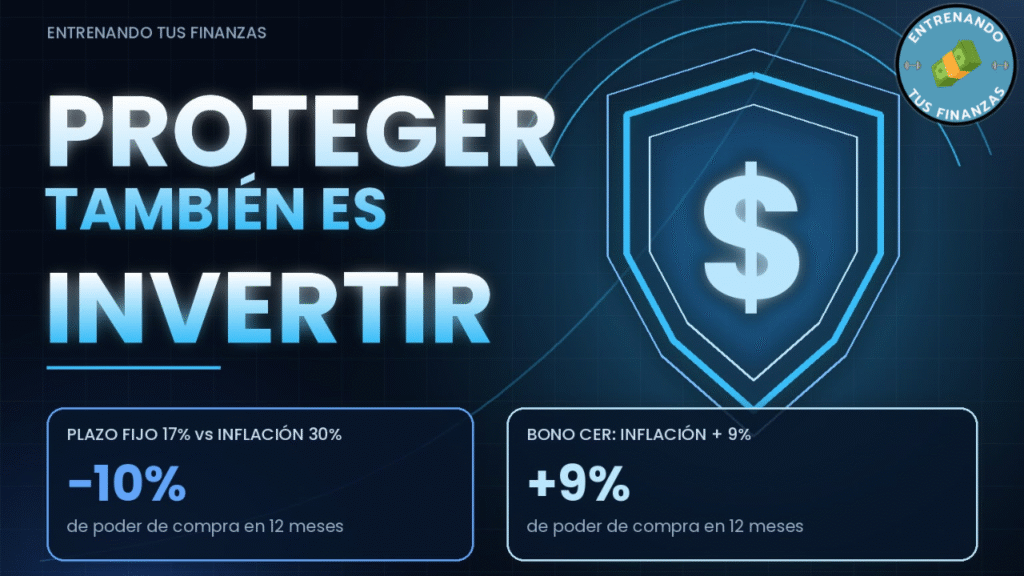
Con una inflación del 30%, un plazo fijo al 17% pierde 10% de poder de compra. Mirá qué pasa con las alternativas.
Proteger el patrimonio también es una estrategia de inversión
Cuando pensamos en invertir, casi siempre pensamos en ganar más. Pero hay una pregunta que viene antes: ¿tu plata conserva su valor?
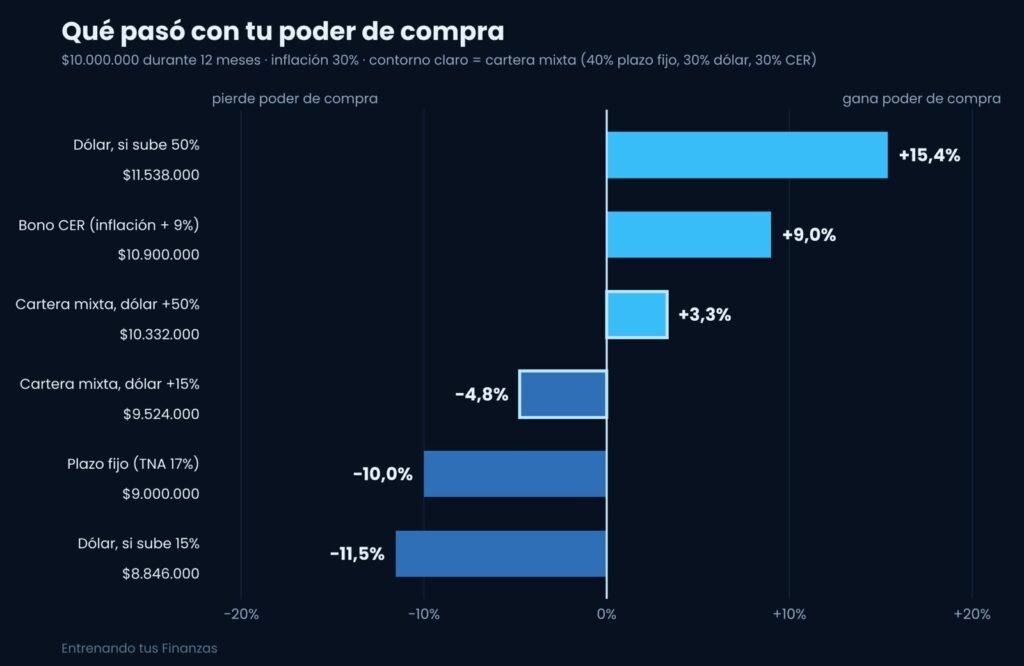
Un ejemplo con números simples. Tenés $10.000.000 y los dejás 12 meses, con una inflación del 30%:
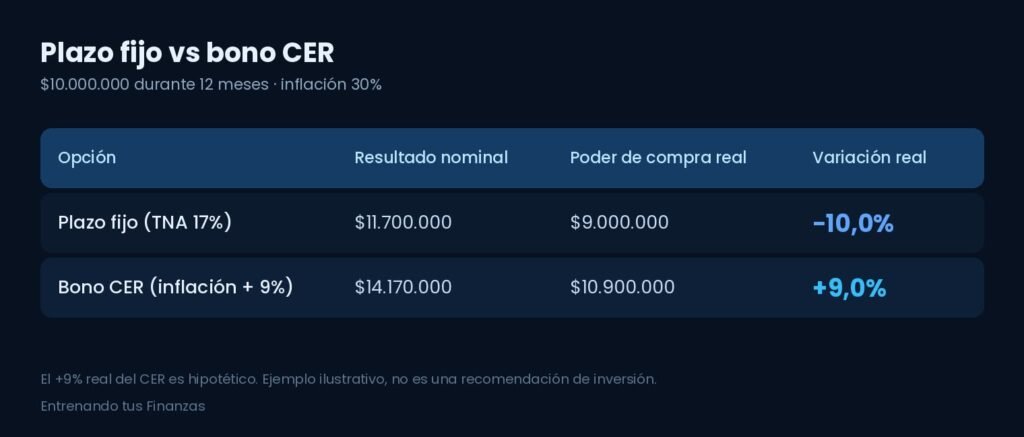
El plazo fijo “ganó” $1.700.000 en pesos, pero perdiste $1.000.000 de poder de compra. No es que perdiste plata: es que la plata alcanza para menos. Esa diferencia es el costo de oportunidad de no proteger.
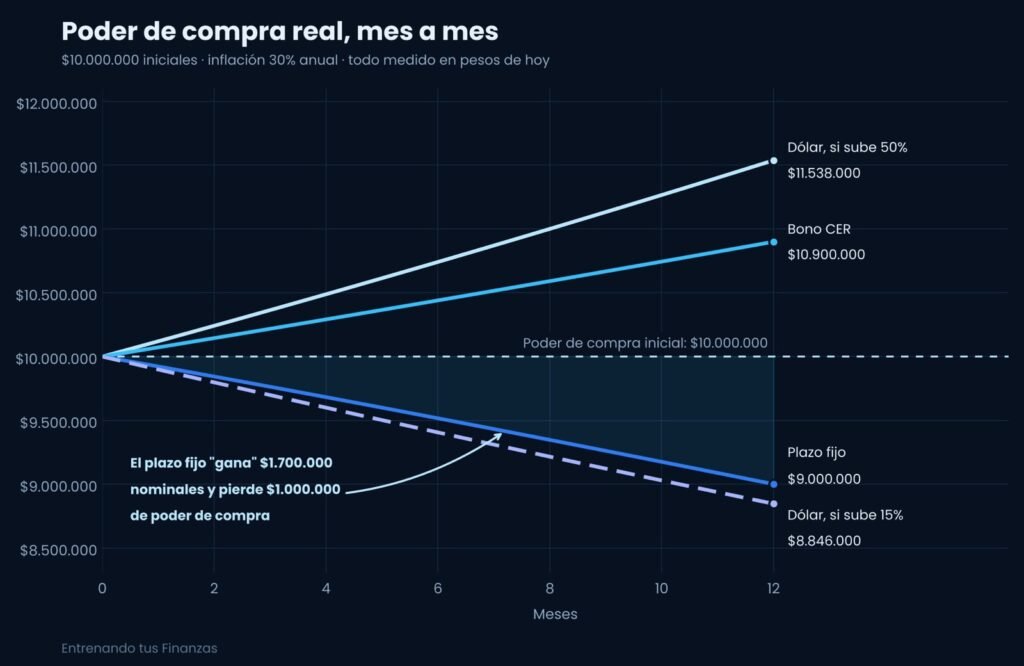
Y el dólar, ¿protege?
Depende de cuánto suba. Con la misma inflación del 30%:
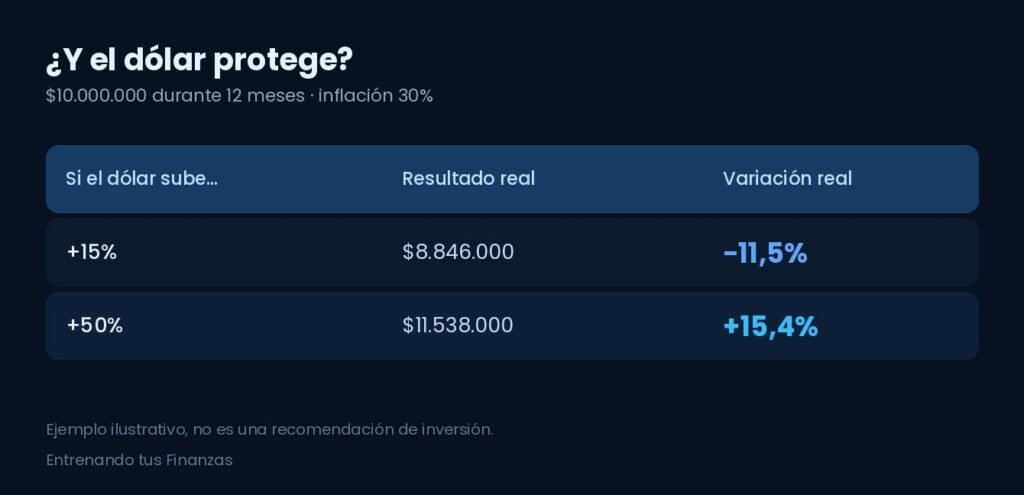
Quien se dolarizó “por las dudas” puede perder igual que con el plazo fijo si el dólar va más lento que los precios. Protegerse no es elegir un instrumento: es entender contra qué riesgo te cubrís.
Tres funciones distintas de una inversión
- Proteger: que tu plata no pierda valor (bonos CER, por ejemplo).
- Resguardar: tener disponible para imprevistos (liquidez).
- Crecer: asumir más riesgo buscando más rendimiento.
Un patrimonio sano suele combinar las tres, en proporciones que dependen de tus objetivos y plazos.
Una cartera mixta: no “gana”, reduce la dependencia de adivinar
Supongamos 40% plazo fijo, 30% dólar, 30% bono CER:
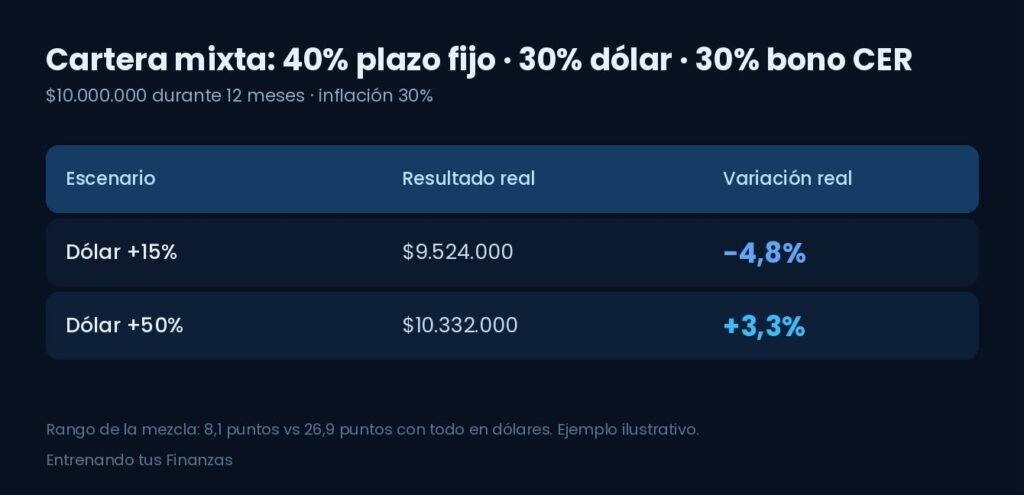
Con esta mezcla, el rango de resultados es de 8,1 puntos. Con todo en dólares es de 26,9 puntos (de −11,5% a +15,4%). Ojo con la lectura honesta: en este ejemplo el bono CER solo (+9,0%) le gana a la mezcla en el escenario de dólar bajo, y el dólar le gana si se dispara. La mezcla no es la ganadora; es la que menos depende de acertar el dólar.
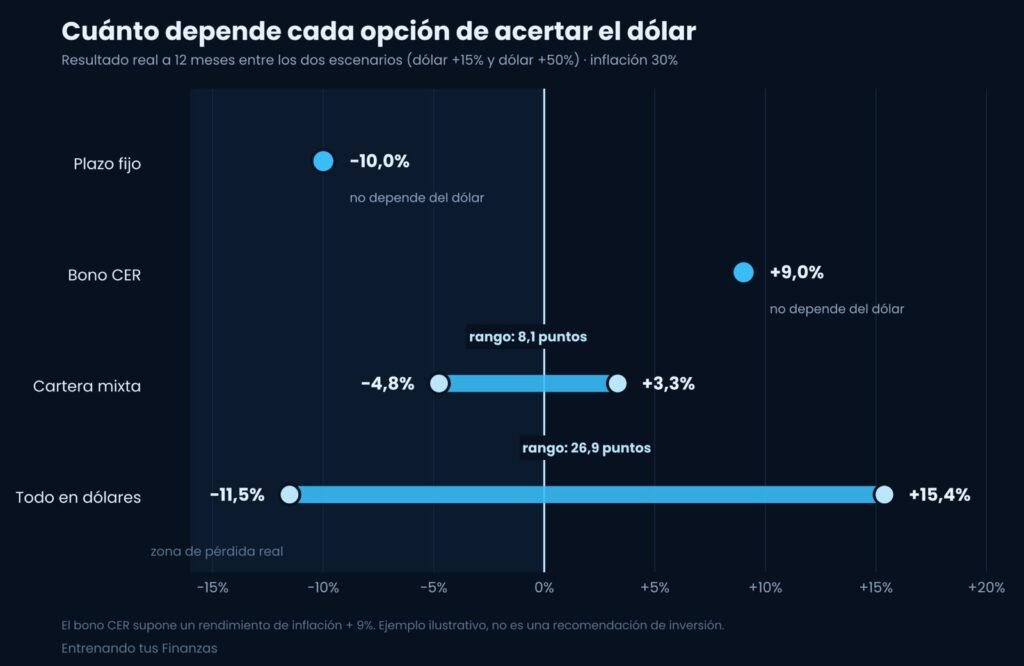
Y ojo con el supuesto: el +9% real del CER es hipotético. Los bonos CER también tienen riesgos (precio de mercado, desfasaje de la indexación, emisor y plazo).
Qué dice la historia?
- Entre mayo de 2012 y mayo de 2022, la inflación acumulada en Argentina fue de 2.276% (iProfesional).
- Según GMA Capital, 100 pesos de 2002 equivalían a ~1,20 pesos veinte años después.
- Incluso el dólar pierde valor: unos 53% de poder de compra en 30 años (iProfesional).
Proteger el patrimonio no es una opción conservadora ni aburrida: es la base sobre la que después se puede crecer. Antes de preguntarte “¿cuánto puedo ganar?”, preguntate:
- ¿Contra qué quiero protegerme? (inflación, devaluación, imprevistos)
- ¿Cuándo voy a necesitar esta plata?
- ¿Cuánta variación puedo tolerar sin tomar una mala decisión?
Sumate a la comunidad
Sumate gratis a nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.