“No pongas todos los huevos en la misma canasta” es probablemente el consejo financiero más repetido de la historia. Y también uno de los menos aplicados. Porque diversificar no es un lema: es una cuenta. Y cuando la hacés, entendés por qué la diferencia entre concentrar y diversificar puede ser la diferencia entre un mal momento y un golpe que tarda años en recuperarse.
La cuenta que lo explica (ejemplo ilustrativo):
Tenés USD 20.000 y una de tus inversiones cae 40%.
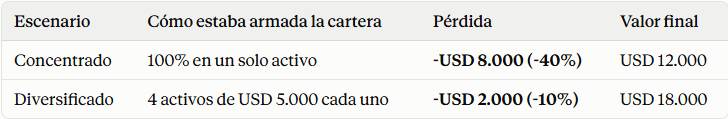
La misma caída, el mismo mal activo. Pero en un caso perdiste cuatro veces más.
El dato que casi nadie calcula: cuánto necesitás para recuperarte
Perder y recuperar no son simétricos. Cuanto más grande la caída, más desproporcionada la suba que necesitás para volver al punto de partida:
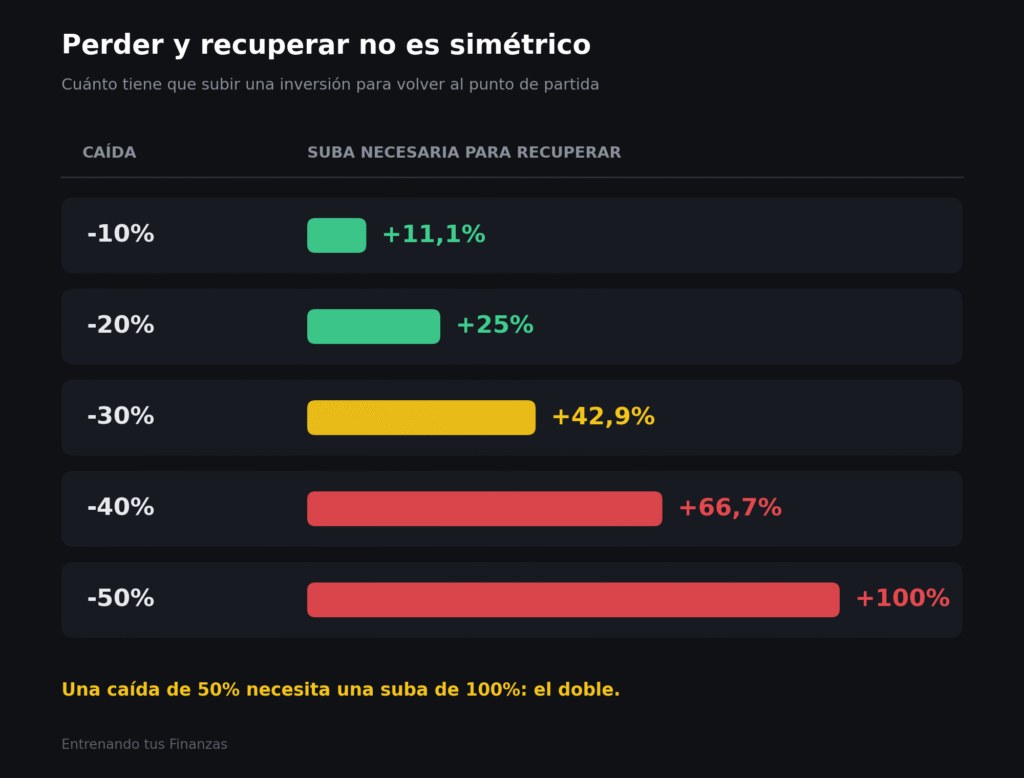
En el ejemplo anterior, la cartera concentrada necesita subir 66,7% para recuperarse. La diversificada, apenas 11,1%. Eso es años de diferencia.
La falsa diversificación: tener muchos activos no alcanza
Supongamos una cartera de USD 20.000 y que el sector tecnológico cae 30%:
- 10 acciones tecnológicas distintas: parece diversificada, pero todas reaccionan igual. Pérdida: -USD 6.000 (-30%)
- Cartera con 25% en tecnología y el resto en bonos, inmuebles, fondos y otros sectores: pérdida: -USD 1.500 (-7,5%)
Diez activos o cuatro, la clave no es la cantidad: es cuántos riesgos comparten.
Las tres formas de diversificar (con su número):
🔹 Por clase de activo: acciones, bonos, fondos de inversión, inmuebles. Cada uno responde distinto ante un mismo escenario.
🔹 Por geografía: tener todo en Argentina es apostar a una sola economía. Sumar activos internacionales te permite participar de otras empresas y mercados.
🔹 Por moneda: si todo tu patrimonio está en pesos sin rendimiento y la inflación es del 30%, tu poder de compra cae ~23% en un año (1 ÷ 1,30). Repartir entre pesos y dólares según tus objetivos reduce esa exposición.
Diversificar también es pensar en escenarios
La pregunta correcta no es “¿qué activo va a subir más?”, sino: ¿qué pasa con mi patrimonio si ocurre algo que no esperaba? Inflación, devaluación, suba de tasas, crisis de un sector. Una buena cartera está pensada para atravesar distintos escenarios sin que un solo evento comprometa una parte excesiva del capital.
Lo que diversificar NO hace:
No elimina el riesgo ni garantiza ganar más. Toda inversión tiene riesgos y una cartera diversificada también puede tener pérdidas. Lo que hace es evitar que una sola mala decisión defina el resultado de todo tu patrimonio.
Diversificar bien no es tener muchas inversiones: es entender qué riesgos tenés y cuáles no. Sumate gratis a nuestras próximas charlas y empezá a formar parte de la comunidad de inversores que quieren aprender.


